
ODRŽAN JEDNODNEVNI SEMINAR: „INSTRUMENT ZA REFORME I RAST – KLJUČNE KONTROLE KOD IMPLEMENTACIJE KORAKA“
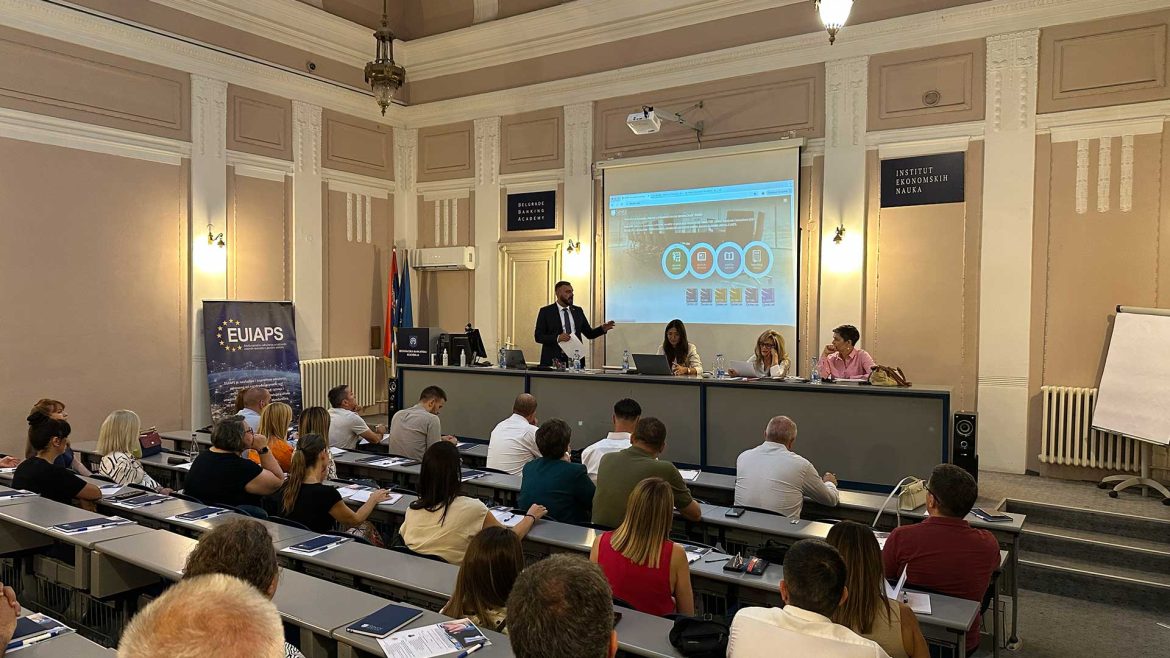
Međunarodno udruženje ovlašćenih internih revizora u javnom sektoru EUIAPS je u saradnji sa SEVOI Financial Consulting, 9. septembra 2026. godine, održalo jednodnevni seminar namenjen korisnicima javnih sredstava u Republici Srbiji na temu: „INSTRUMENT ZA REFORME I RAST – KLJUČNE KONTROLE KOD IMPLEMENTACIJE KORAKA“. Posebnu zahvalnost izražavamo Beogradskoj bankarskoj akademiji na ustupljenoj sali i pruženom gostoprimstvu. Seminar je bio usmeren na praktično razumevanje sistema upravljanja, kontrola i verifikacije reformskih koraka, sa posebnim osvrtom na odgovornosti institucija uključenih u njihovo sprovođenje, sprečavanje nepravilnosti i prevara, kao i dokazivanje ispunjenosti rezultata.
Učesnicima seminara uručene su potvrde o kontinuiranom stručnom usavršavanju u ukupnom trajanju organizovanog stručnog usavršavanja od 5 sati i ostvarivanju 3 boda kontinuirane profesionalne edukacije – Pravilnik o stručnom usavršavanju ovlašćenih internih revizora u javnom sektoru („Službeni glasnik RS“, broj 15/19).
Poseban značaj seminara ogleda se u tome što Instrument za reforme i rast menja fokus sa klasičnog praćenja pojedinačnih troškova na dokazivanje rezultata. Sredstva se vezuju za ispunjenje konkretnog reformskog koraka, pri čemu nije dovoljno samo sprovesti određenu aktivnost, potrebno je obezbediti pouzdane izvore verifikacije, uredan revizorski trag i dokaz da postignuti rezultat nije naknadno poništen. Time sistem internih kontrola, odgovornosti i dokumentovanja dobija centralno mesto u procesu sprovođenja Reformske agende.
Prvi deo seminara bio je posvećen kontrolnim listama kod institucija zaduženih za sprovođenje koraka u okviru Instrumenta za reforme i rast. Učesnicima je predstavljen celokupan kontrolni proces, od planiranja i poznavanja reformskog koraka i očekivane dokazne dokumentacije, preko provera tokom njegove realizacije, do izveštavanja i pripreme dokumentacije na kojoj se zasniva zahtev za plaćanje. Posebno je ukazano na značaj jasno uspostavljenog institucionalnog okvira, definisanih odgovornosti, procedura, razdvajanja funkcija i postojanja odgovarajućeg revizorskog traga. Kontrolne liste predstavljene su ne kao formalni obrasci, već kao praktičan alat kojim institucija može sistematično da proveri da li je reformski korak zaista ispunjen i da li postoji dovoljno dokaza da se to potvrdi. Kontrole obuhvataju proveru ispunjenosti koraka i pratećih dokaza, usklađenosti aktivnosti, sprovedenih javnih nabavki, poštovanja principa dobrog finansijskog upravljanja, odsustva ozbiljnih nepravilnosti, provere na licu mesta, vidljivosti rezultata i finansijskog praćenja. Poseban akcenat stavljen je na činjenicu da iza Izjave o uveravanju (Declaration of assurance) mora stajati čitav sistem prethodno sprovedenih i dokumentovanih kontrola. Takvom izjavom potvrđuje se da su informacije dostavljene uz zahtev za isplatu potpune, tačne i pouzdane, da sistemi upravljanja i kontrole pružaju odgovarajuće uveravanje u zakonito korišćenje sredstava i da su preduzete mere radi sprečavanja prevara, korupcije, sukoba interesa, nepravilnosti i dvostrukog finansiranja. Istaknuta je i važna uloga interne revizije. Interni revizori treba kontinuirano da prate sistem i sprovode revizorske aktivnosti tokom perioda između dva ciklusa izveštavanja, kako bi njihov rad mogao da doprinese pripremi Sažetka revizija koji se dostavlja u okviru sistema izveštavanja prema Evropskoj komisiji. Kao preduslovi uspešne implementacije izdvojeni su institucionalna struktura, jasno definisane procedure, smernice za proveru dvostrukog finansiranja, sukoba interesa, neponištivosti reformskih koraka i drugih relevantnih zahteva, kao i aktivno uključivanje revizora uz očuvanje njihove nezavisne uloge.
Drugi deo seminara bio je posvećen temi ključnih kontrola kod primljenih donacija i/ili subvencija kod jedinica lokalne samouprave i gradova kao korisnika javnih sredstava. Posebna pažnja posvećena je pravilnom razgraničenju različitih vrsta sredstava prema njihovoj stvarnoj ekonomskoj i pravnoj suštini. Ukazano je da donacija predstavlja priliv u budžet, dok je subvencija rashod koji jedinica lokalne samouprave dodeljuje određenom korisniku, dok transferi sa drugih nivoa vlasti i finansijska pomoć Evropske unije imaju sopstveni režim evidentiranja i kontrole. Učesnicima je predstavljen čitav životni ciklus sredstava, od ugovaranja ili javnog poziva, uključivanja sredstava u budžet, otvaranja namenskog računa i pravilnog evidentiranja, preko preuzimanja obaveza, nabavki i namenskog trošenja, pa sve do izveštavanja, eventualnog povraćaja sredstava, dokazivanja održivosti i arhiviranja dokumentacije. Naglašeno je da se ovaj proces mora posmatrati kao jedinstven lanac kontrola: propust napravljen u početnoj fazi često nije moguće ispraviti kontrolom prilikom samog plaćanja. Posebno su analizirane četiri ključne nepravilnosti: prevara, korupcija, sukob interesa i dvostruko finansiranje, kroz konkretne primere i crvene zastavice koje mogu ukazati na povećan rizik. Primeri su obuhvatili nelogičnu hronologiju dokumenata, ponavljanje istih korisnika bez odgovarajućeg obrazloženja, naknadno potpisane izjave o sukobu interesa, povezanost korisnika i dobavljača, kao i korišćenje iste fakture u okviru različitih izvora finansiranja. Za svaki od navedenih rizika predstavljene su i praktične kontrole kojima se sumnja proverava i razrešava. U ovom delu seminara jasno su razgraničene i granice aktivnosti interne revizije.
Interna revizija pruža nezavisno uveravanje o funkcionisanju sistema internih kontrola, utvrđuje činjenice na osnovu raspoložive dokumentacije, ocenjuje rizike i daje preporuke, ali nije istražni organ, ne utvrđuje krivicu i ne vrši krivičnopravnu kvalifikaciju događaja. Kada nalaz dobije elemente koji mogu ukazivati na prekršaj ili krivično delo, od posebne važnosti postaju pravilno dokumentovanje činjenica, očuvanje dokaza i postupanje kroz utvrđene linije izveštavanja. Ovo pitanje prirodno je povezano sa trećim delom seminara: „Prevare iz ugla javnog tužioca – kako crvene zastavice postaju krivični predmet“. Učesnicima je predstavljena razlika između greške, nepravilnosti i prevare, uz naglasak da je kod prevare ključan element namere. Istaknuto je da crvena zastavica sama po sebi nije dokaz krivičnog dela, već signal koji zahteva dodatnu proveru i postavljanje novih pitanja. Kroz konkretne situacije iz oblasti subvencija, javnih nabavki, izvršenja ugovora i dokumentovanja, analizirano je šta revizor vidi, a šta iz istih činjenica dalje razmatra javni tužilac. Posebna pažnja posvećena je elektronskim tragovima, metapodacima, logovima, istoriji izmena i elektronskim odobrenjima, ali i ulozi internih procedura u utvrđivanju ko je bio ovlašćen da postupa, ko je morao da izvrši kontrolu i gde je kontrolni mehanizam eventualno zaobiđen. Naglašena je potreba da revizorski nalazi budu snažni u činjenicama, a oprezni u pravnim kvalifikacijama. Za postupanje nadležnih organa od posebne vrednosti nije gomilanje dokumentacije, već jasna „mapa kroz dokumentaciju“: događaj, hronologija, lica i njihove uloge, pravilo koje je trebalo primeniti, odstupanje od tog pravila, tok novca i ključni dokumenti. Jednako važan princip jeste očuvanje integriteta izvornog podatka, sačuvati ga, evidentirati i ne menjati.
Završni deo seminara organizovan je kao radionica i studija slučaja na konkretnim reformskim koracima, u okviru koje su učesnici povezivali prethodno obrađene kontrolne mehanizme sa zahtevima Reformske agende Republike Srbije. Na primeru digitalne tranzicije i razvoja e-Uprave analizirani su različiti načini dokazivanja ostvarenog rezultata, od usvajanja odgovarajućeg pravnog okvira i dostavljanja tabela usklađenosti, preko tehničkih potvrda o povezivanju i sprovedenih audit-a, do kvantitativnih podataka iz registara i analitičkih izveštaja o funkcionisanju elektronskih usluga. Na taj način učesnicima je praktično prikazana razlika između izvršene aktivnosti i dokazano ispunjenog reformskog koraka. Sama činjenica da je određena aktivnost realizovana nije dovoljna ukoliko ne postoji pouzdan, proverljiv i dokumentovan izvor verifikacije na osnovu kojeg se može potvrditi ostvarenje planiranog rezultata.
Seminar je objedinio perspektivu sistema upravljanja i kontrola, interne revizije i javnog tužilaštva, čime je omogućeno sagledavanje jednog procesa iz više međusobno povezanih uglova. Ključna poruka seminara bila je da uspešna implementacija Instrumenta za reforme i rast ne zavisi samo od formalnog postojanja procedura, već od toga da svaki reformski korak ima jasno utvrđene linije odgovornosti, kontrole, dokaze i revizorski trag.
Predavači na jednodnevnom seminaru:
- Jadranka Danilović, ovlašćeni interni revizor u javnom sektoru
- Marina Mandac, ovlašćeni interni revizor u javnom sektoru
- Livija Panić Miletić, sertifikovani istraživač prevara, glavni javni tužilac
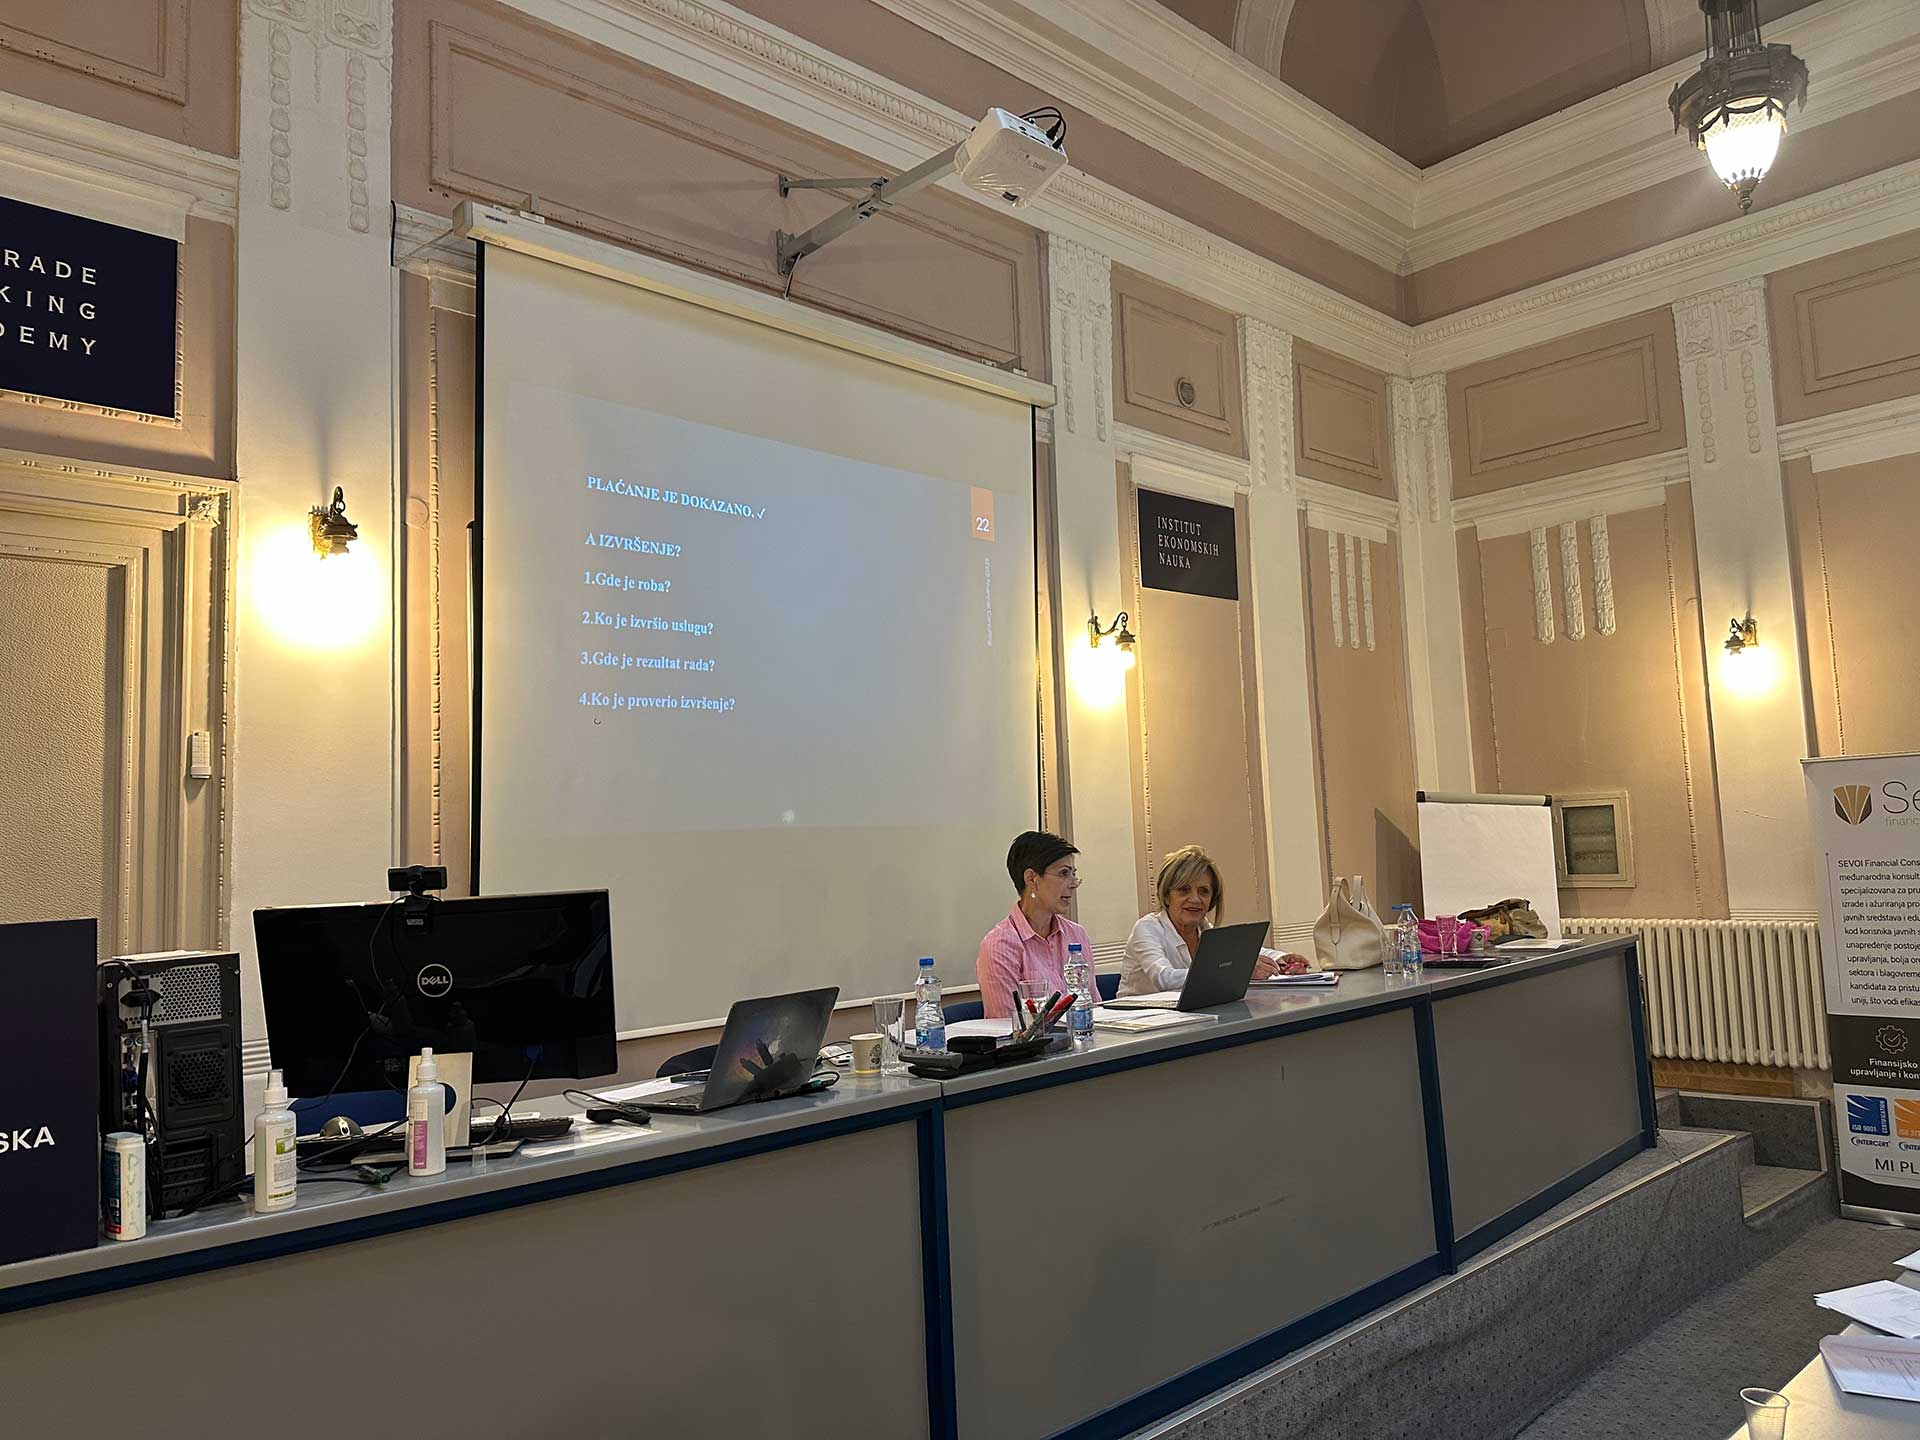
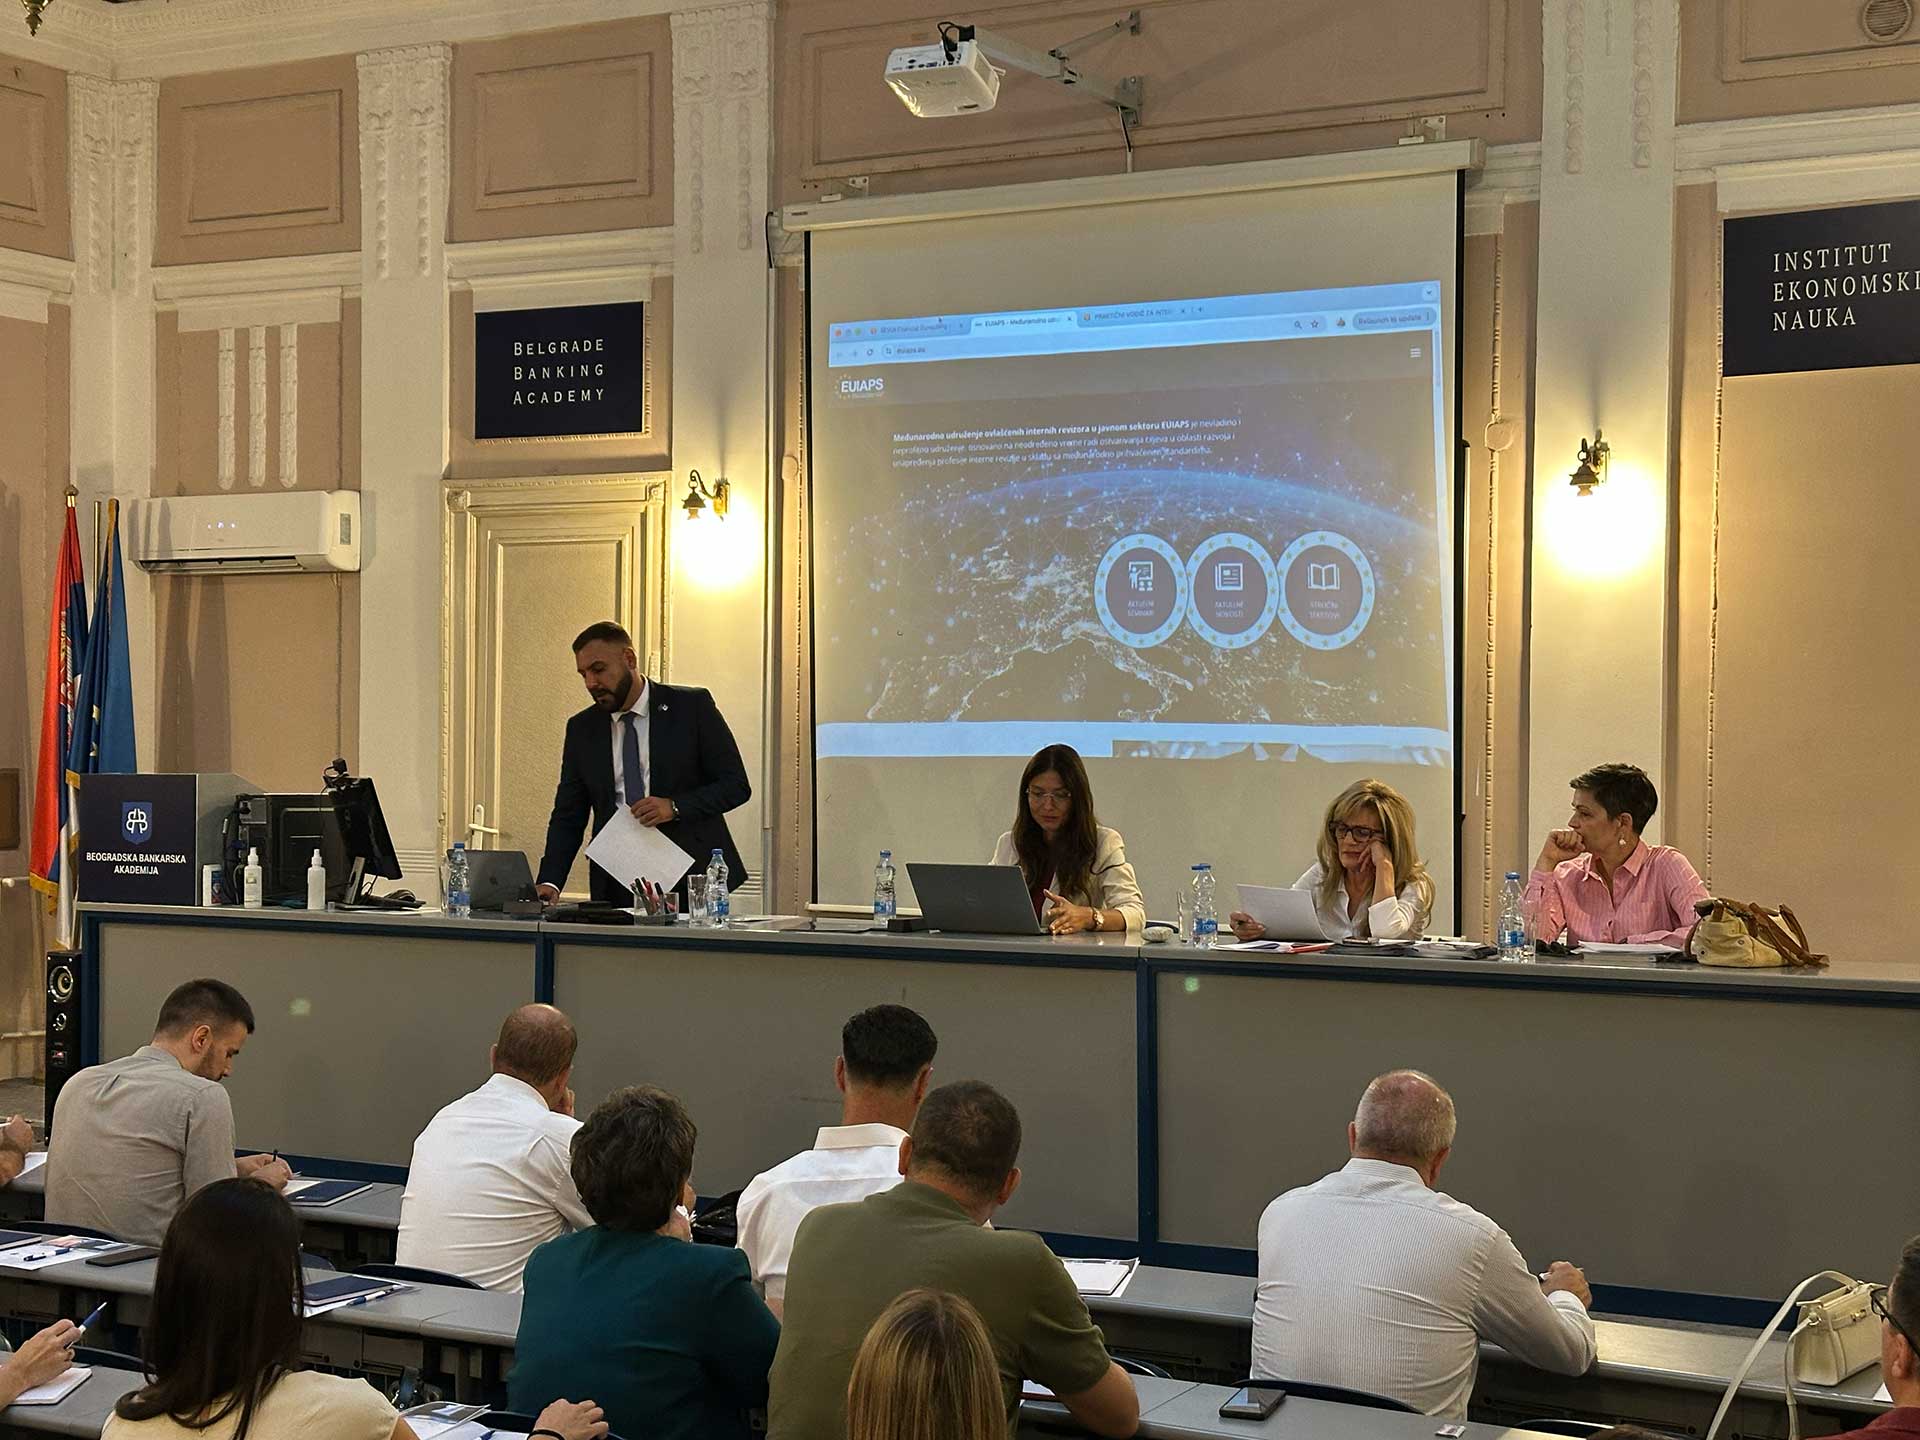
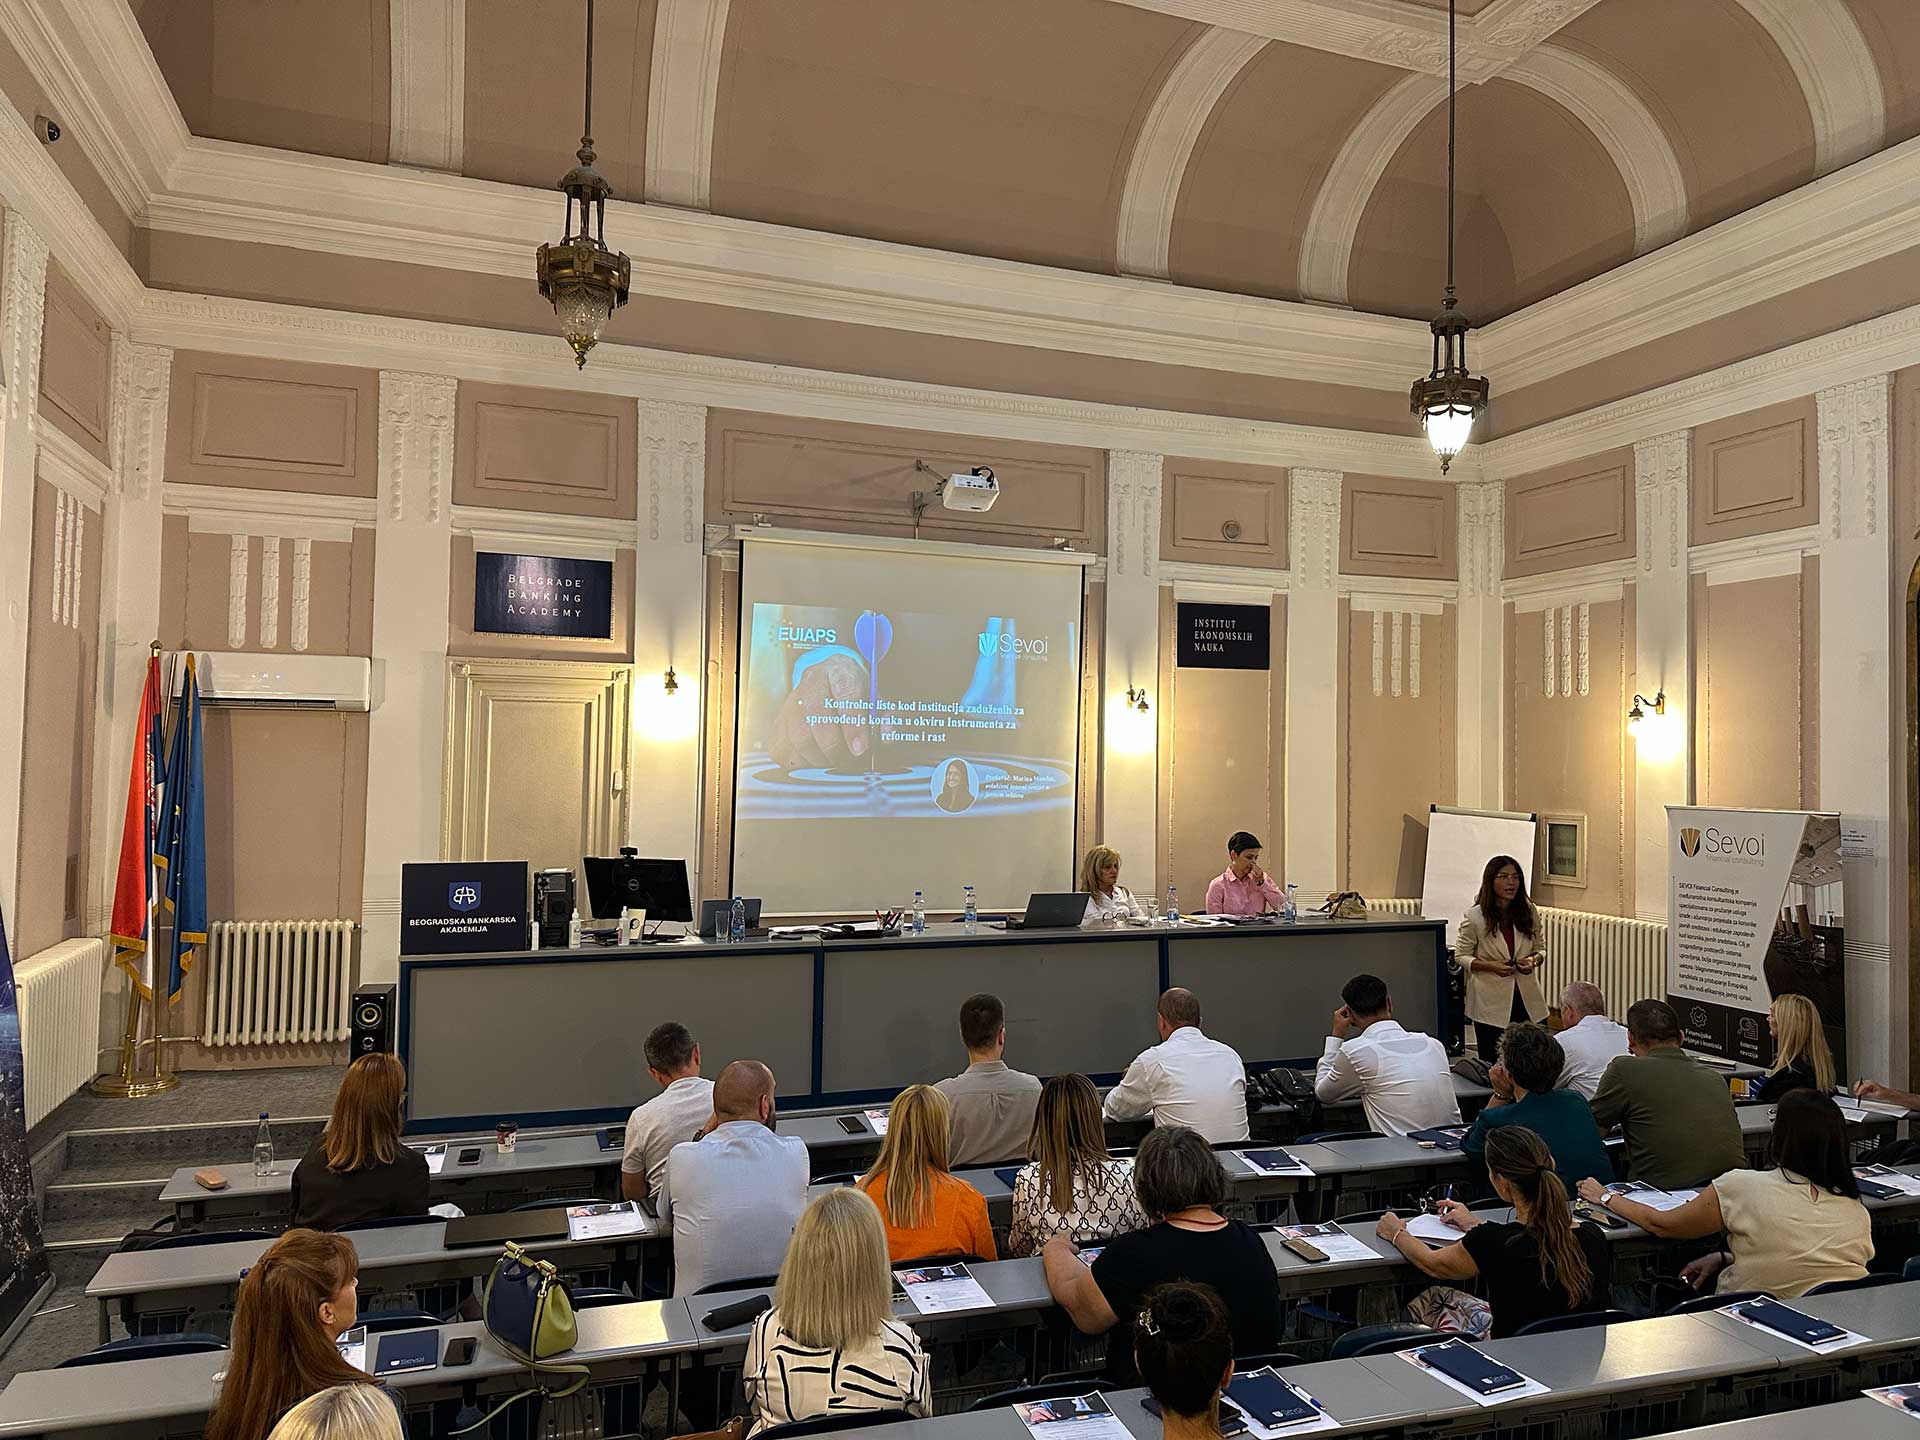
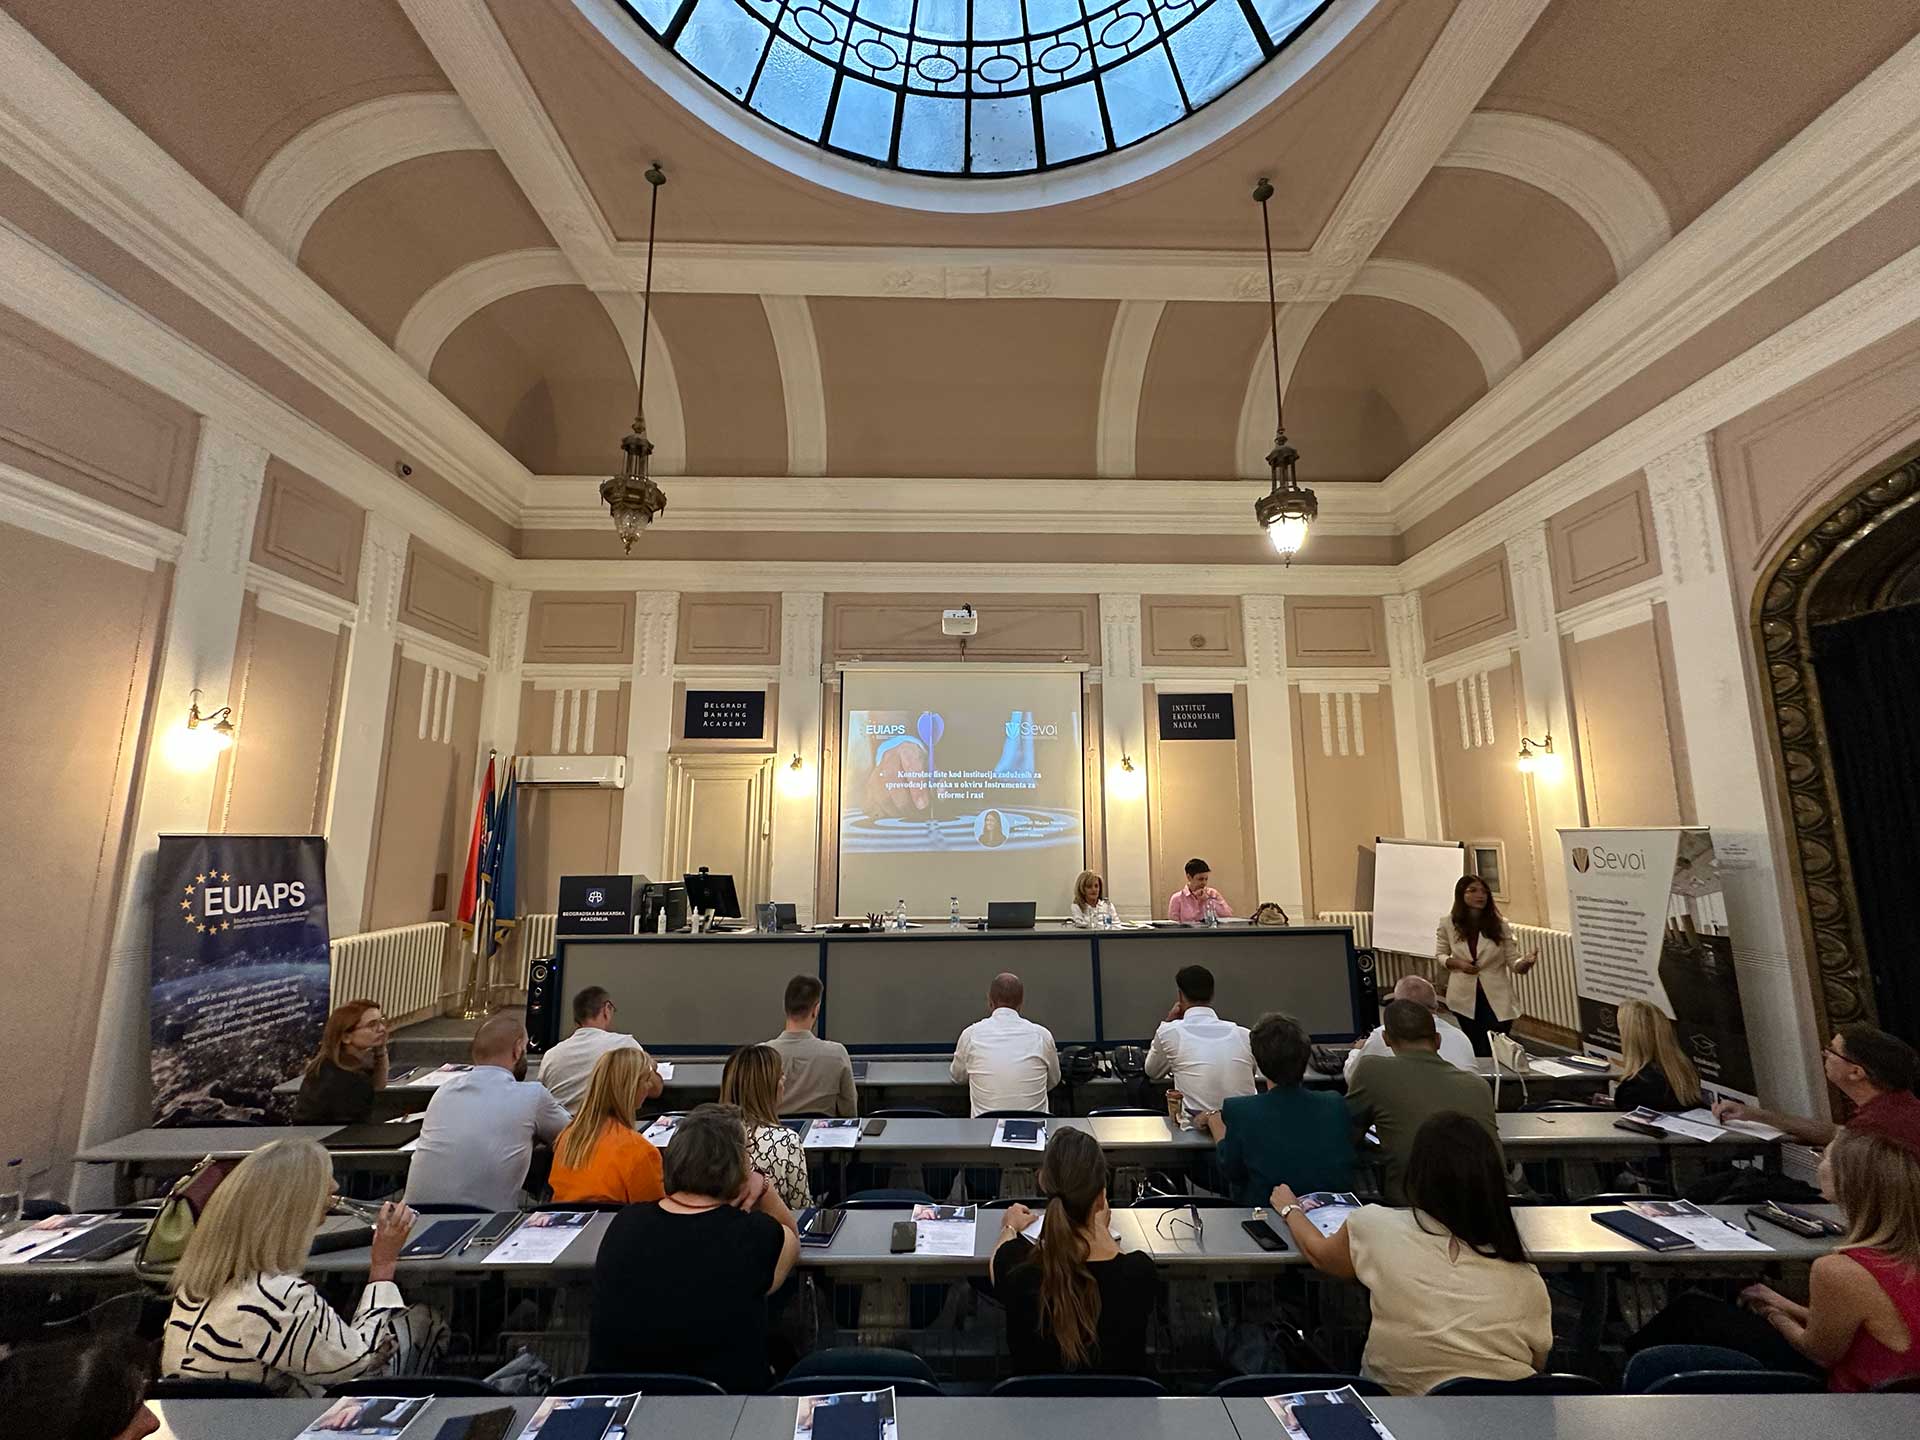
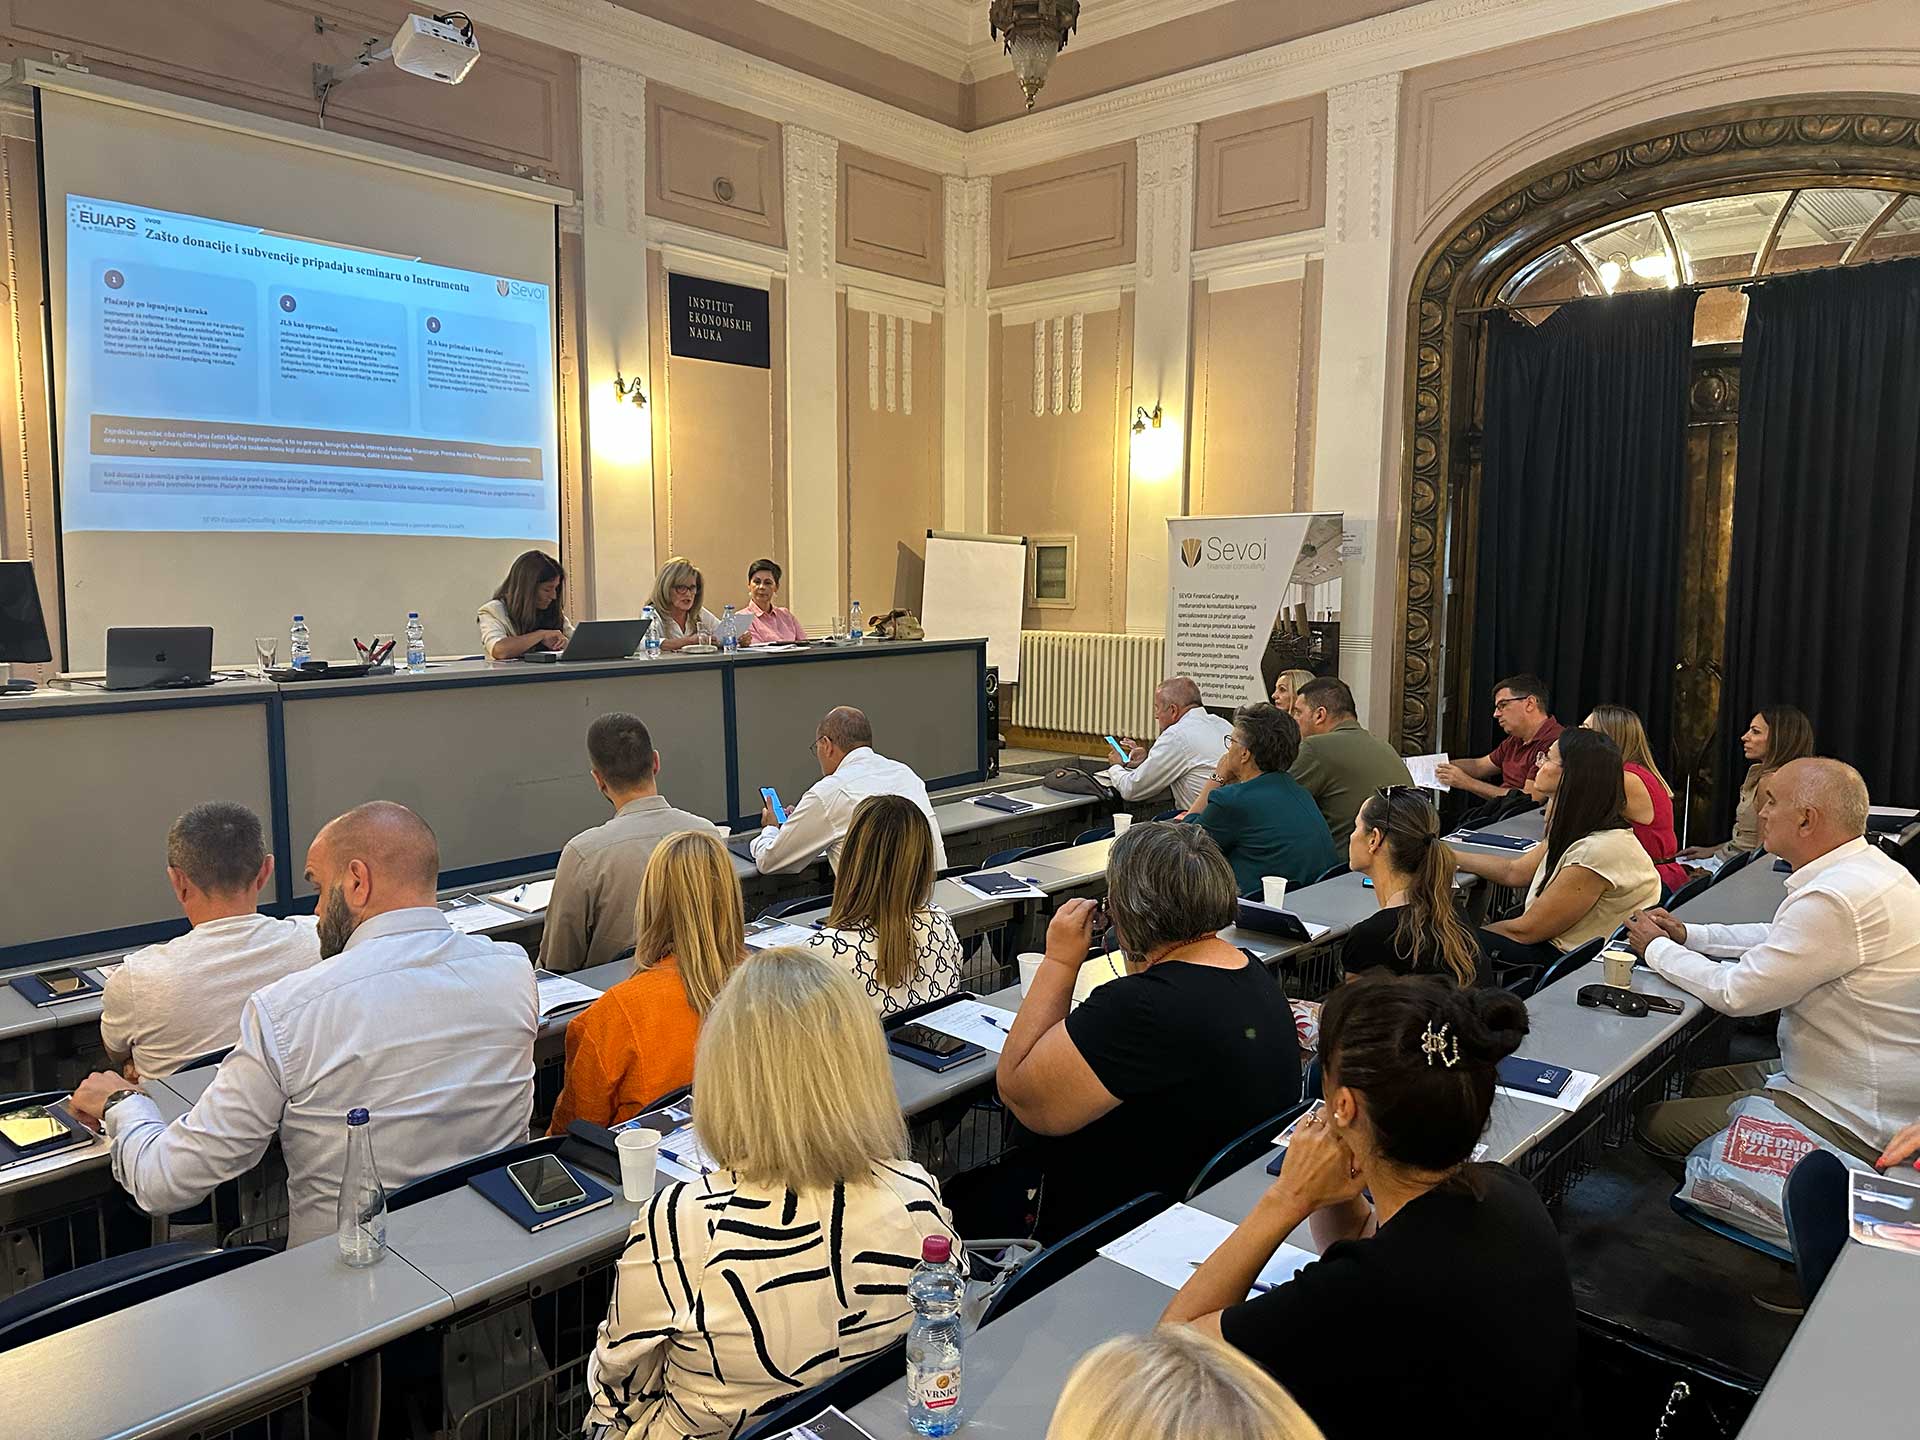
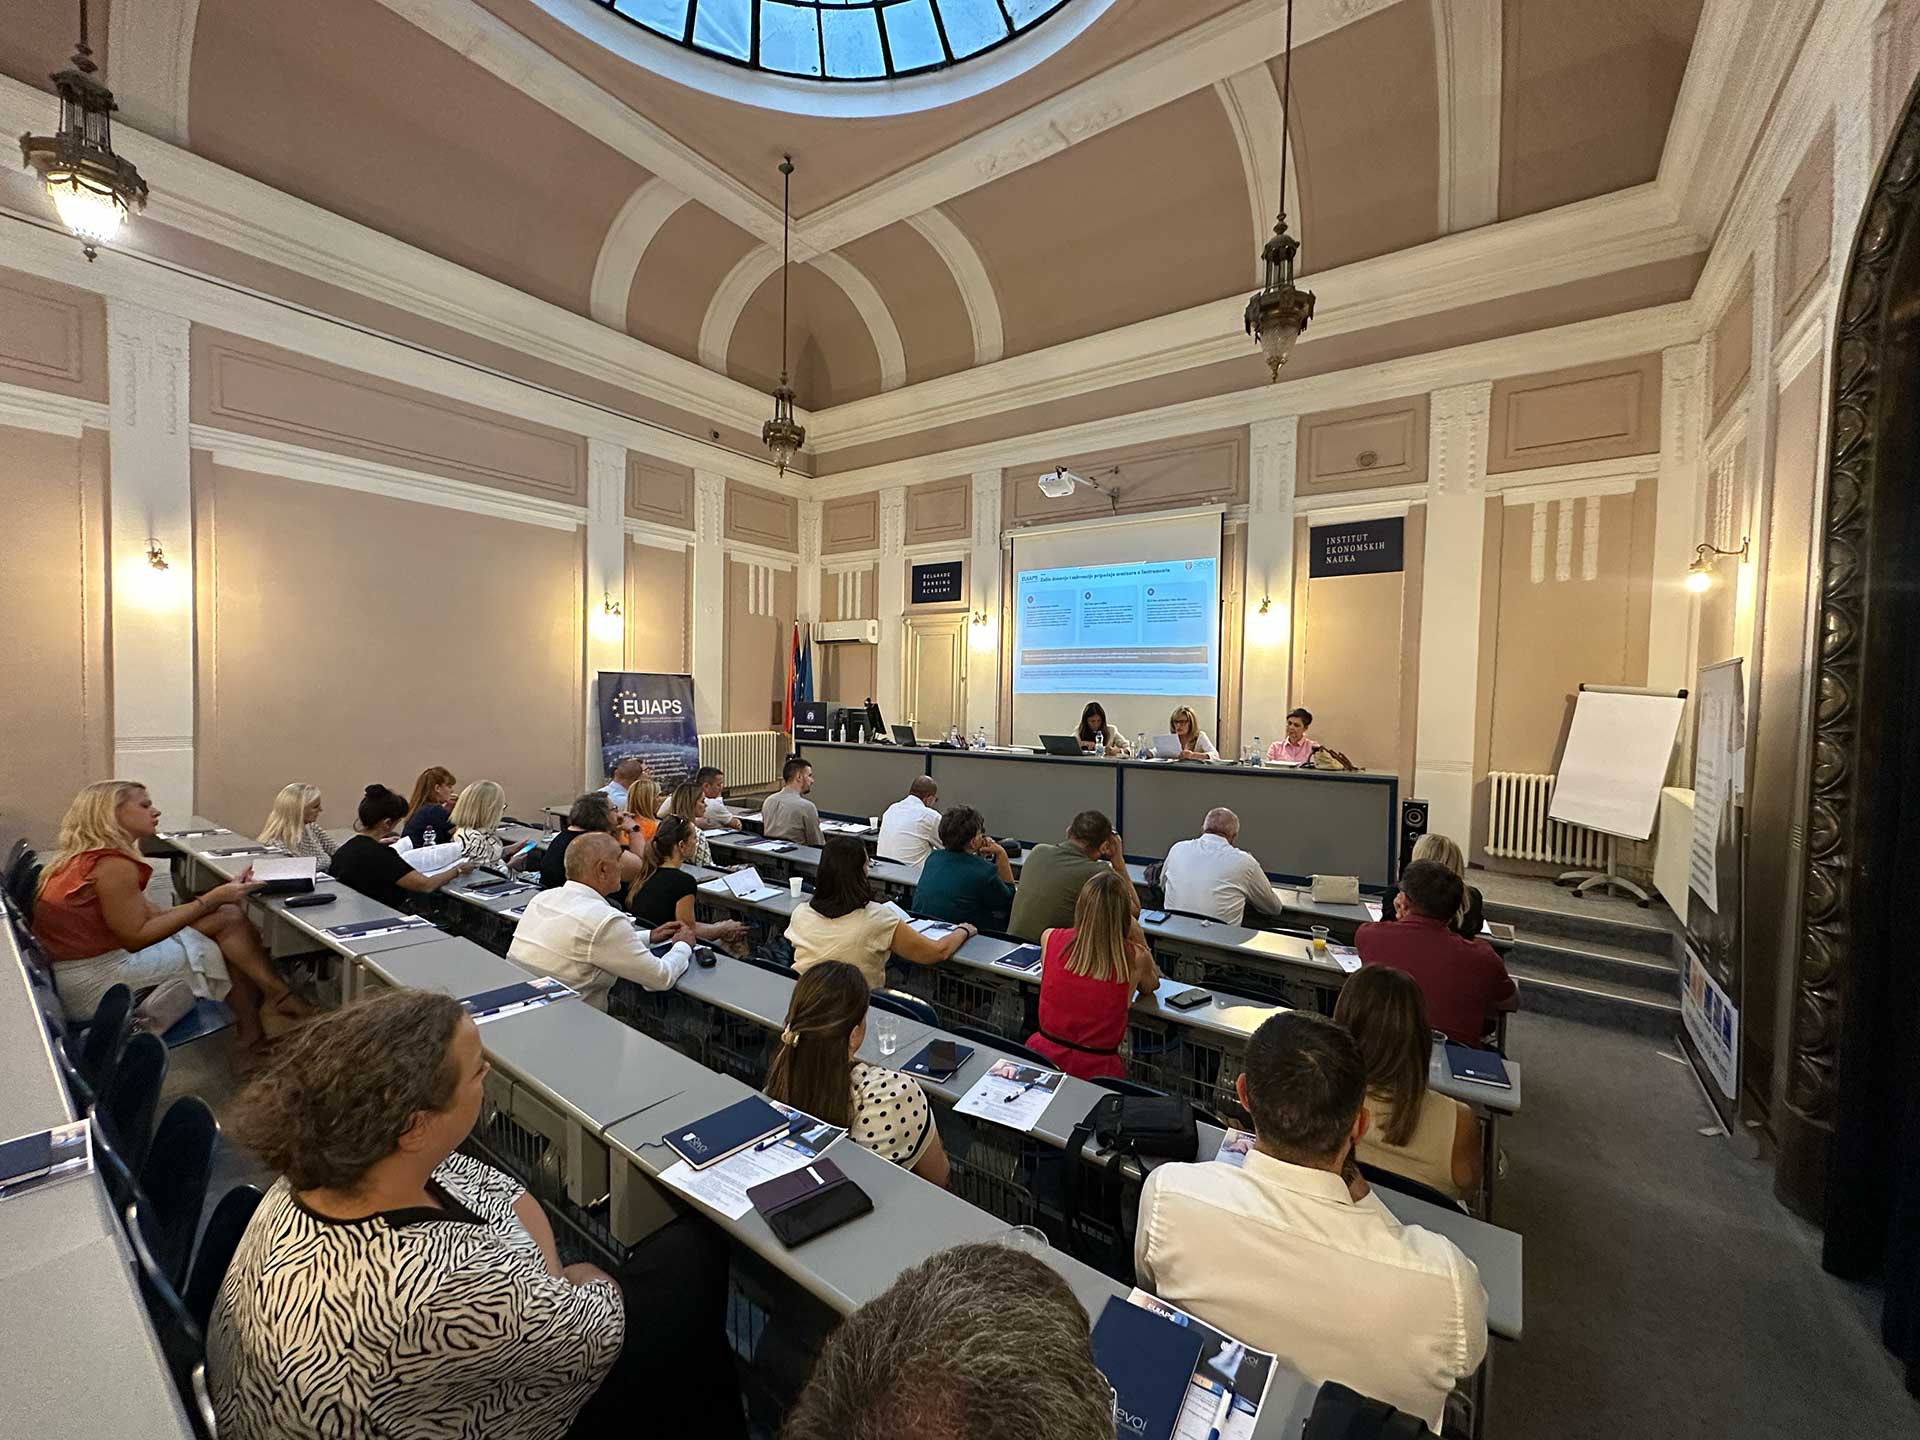
Ovom prilikom zahvaljujemo svim predavačima i učesnicima seminara na aktivnom učešću, razmeni stručnih iskustava i doprinosu kvalitetnoj diskusiji, uz želju da i buduće aktivnosti budu prilika za zajedničko unapređenje sistema upravljanja, kontrola i interne revizije u javnom sektoru.


